
НДС 22% и УСН в 2026 году: что изменилось и что делать
С 1 января 2026 года действует НДС 22%. УСН-компании и индивидуальные предприниматели платят этот налог, если их доход превысил 20 млн рублей. В 2025 году порог составлял 60 млн. Но дальше он падает: до 15 млн в 2027 году и до 10 млн в 2028 году. Ставку 22% ввёл Федеральный закон от 28.11.2025 № 425-ФЗ.
Кратко: что изменилось с 2025 по 2026 год
- Основная ставка выросла до 22% с 1 января 2026 года, но ставки 10% и 0% сохранились.
- Порог освобождения от НДС на УСН снизили с 60 млн рублей до 20 млн в 2026 году. Затем он упадёт до 15 млн в 2027 году и до 10 млн в 2028 году.
- Если доход выше порога, упрощенец вправе выбрать ставки 5% и 7%, но без вычетов.
- С 1 января 2026 года XML для ТОРГ-12 и акта отменили, так как есть УПД.
- ФНС утвердила новый формат универсального корректировочного документа (УКД).
- Предельная ставка туристического налога в 2026 году составляет 2%, например, для гостиниц.
- Кроме того, с 2025 года действует прогрессивная шкала НДФЛ из пяти ступеней.
НДС 22% УСН: пороги и ставки
Кто освобожден от НДС и до какого дохода
Освобождение действует по статье 145 Налогового кодекса. Если порог не превышен, оно работает само, так что уведомление в налоговую подавать не нужно.
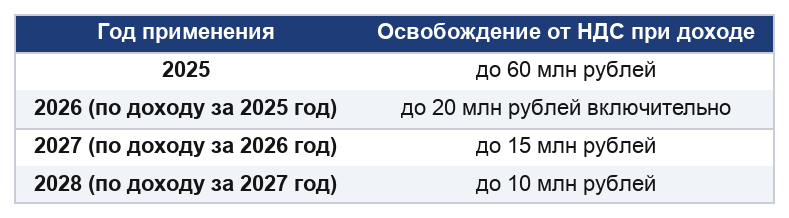
Если доход с начала года превысил 20 млн рублей, НДС начисляют с первого числа месяца, следующего за превышением. Поэтому следить за оборотом нужно в течение года, а не только по итогам.
Ставки 5% и 7% или НДС 22% (УСН)
Если упрощенец потерял освобождение, он выбирает между общей ставкой и пониженными. Условия на 2026 год такие:
- 5% при доходе от 20 до 272,5 млн рублей;
- 7% при доходе выше 272,5 и до 490,5 млн рублей, но это лимит УСН на 2026 год, а ранее он составлял 450 млн;
- 22% по общим правилам, то есть с правом на вычеты входного НДС.
При ставках 5% и 7% вычеты не действуют. Заявление подавать не нужно, так как ставку указывают в декларации. Вернуться на НДС 22% УСН-компании могут в течение четырех последовательных налоговых периодов. Счёт идёт с первого периода, в котором были операции по ставке 5% или 7%.
Как показать ставку НДС 22% (УСН) в документах
В книге продаж с 2026 года применяют ставку 22%, но ставки 20% и 18% нужны для прошлых операций. В счете-фактуре с 1 января 2026 года используют строку 5б. Порядок разъяснила ФНС в письме от 26.12.2025 № СД-4-3/11730@.
Декларация и сроки уплаты
Декларацию по НДС сдают в электронном виде до 25 числа месяца после квартала. А налог платят тремя равными частями до 28 числа. Поэтому даты на 2026 год сверяйте с календарем бухгалтера.
Форматы документов в Диадоке
УПД формата 5.03
Счета-фактуры и УПД оформляют по формату 5.03, который утвердил приказ ФНС ЕД-7-26/970@. Если интересно, что в этом формате изменилось, мы разбирали в статье про формат УПД 5.03.
УКД: новый формат корректировки
ФНС утвердила новый формат универсального корректировочного документа приказом от 19.01.2026 № ЕД-1-26/29@. Приказ опубликован 26.05.2026 и вступает в силу через месяц после публикации. При этом до 1 апреля 2027 года можно применять оба формата. Прежний приказ ЕД-7-26/736@ утратил силу, но переходный период допускает его применение.
Отмена XML ТОРГ-12 и акта
С 1 января 2026 года перестали действовать форматы XML для накладной ТОРГ-12 и акта. Так решил приказ ФНС от 20.01.2025 № ЕД-7-26/28@, который признал утратившими силу приказы ММВ-7-10/551@ и ММВ-7-10/552@. Вместо них применяют УПД, а как с ним работать, описано в разделе про УПД.
Но это не запрещает сами документы. Бумажные ТОРГ-12 и акты остаются в силе, так же как и неформализованные электронные документы.
Туристический налог
Туристический налог вводят местные власти, а федеральное законодательство задает предельную ставку, которая растет каждый год:
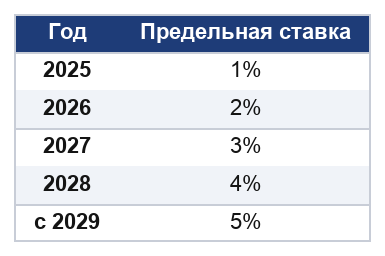
Минимальная сумма налога составляет 100 рублей за сутки. Если вы работаете в гостиничной сфере, уточните ставку у местных властей. Предельное значение не означает, что такая ставка введена в вашем регионе.
Переходите
на ЭДО
Контур.Диадок поддерживает все форматы электронного документооборота утвержденного ФНС


НДФЛ и прибыль
С 2025 года налог на доходы физических лиц считают по прогрессивной шкале, а именно по Федеральному закону от 12.07.2024 № 176-ФЗ:
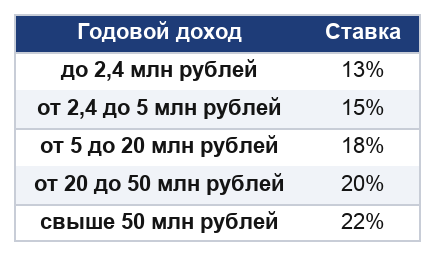
Для некоторых доходов действует другой порядок расчета, в частности от продажи имущества, дивидендов и операций с ценными бумагами. Если у вас такие доходы, проверьте норму в Налоговом кодексе или уточните у бухгалтера.
Что сделать в Диадоке упрощенцу
- Сверьте оборот с порогом 20 млн рублей, чтобы понять, превысите ли вы его в течение 2026 года. Для 2027 года порог 15 млн, для 2028 года 10 млн.
- Определитесь со ставкой: 22% с вычетами или 5% и 7% без них. При этом ставка 5% действует при доходе до 272,5 млн рублей, 7% до 490,5 млн.
- Проверьте, в каком формате вы отправляете документы. Если вы еще создаете XML ТОРГ-12 или акт, переходите на УПД.
- Если вам приходится исправлять документы, учтите новый формат УКД. Тем не менее до 1 апреля 2027 года можно использовать оба формата.
УПД и УКД можно оформлять и отправлять контрагентам в Контур.Диадоке. А условия подключения и стоимость смотрите в разделе «Тарифы».
Итог
Для упрощенцев главное изменение 2026 года в том, что порог освобождения от НДС упал до 20 млн рублей. В следующие два года он снизится до 15 и 10 млн. Поэтому сначала проверьте, где вы относительно порога. Затем выберите между ставкой 22% с вычетами и ставками 5% и 7%. После этого приведите документы к актуальным форматам.
Правила зависят от года, режима и вида дохода. Перед решением, прежде всего, сверьтесь со статьей 145 Налогового кодекса и разъяснениями ФНС на nalog.gov.ru.
Частые вопросы
Нужно ли подавать уведомление, чтобы не платить НДС на УСН?
Нет, поскольку освобождение по статье 145 Налогового кодекса действует автоматически.
До какого дохода упрощенец освобожден от НДС?
В 2026 году по доходу за 2025 год до 20 млн рублей включительно. А в 2027 году по доходу за 2026 год до 15 млн, в 2028 году по доходу за 2027 год до 10 млн.
Что будет, если доход превысил лимит?
Если доход превысил лимит, НДС начисляют с 1 числа месяца, следующего за месяцем превышения.
Какие пониженные ставки НДС есть у упрощенцев?
Если коротко, в 2026 году 5% при доходе от 20 до 272,5 млн рублей и 7% при доходе выше 272,5 и до 490,5 млн. При этих ставках вычетов нет, а заявление подавать не нужно, так как ставку указывают в декларации.
С какого числа действует ставка 22%?
С 1 января 2026 года (закон 425-ФЗ от 28.11.2025), но ставки 10% и 0% сохранились.
Когда сдавать декларацию по НДС и платить налог?
Декларацию сдают в электронном виде до 25 числа месяца после квартала. А налог платят тремя равными частями до 28 числа.
До какого срока можно применять оба формата УКД?
До 1 апреля 2027 года (приказ ФНС от 19.01.2026 № ЕД-1-26/29@).
